 "Мая Радзiма - Беларусь! Мой горад - мая любоў!"
 "Мая Радзiма - Беларусь! Мой горад - мая любоў!"
 "Мая Радзiма - Беларусь! Мой горад - мая любоў!"
 "Мая Радзiма - Беларусь! Мой горад-мая любоў!"
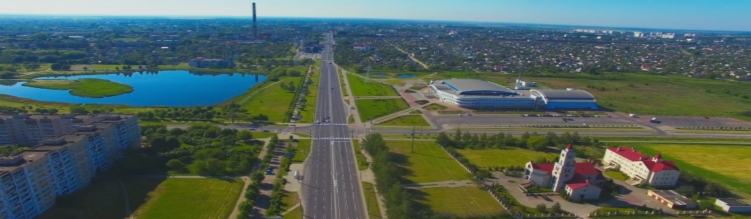 "Мая Радзiма - Беларусь! Мой горад - мая любоў!"
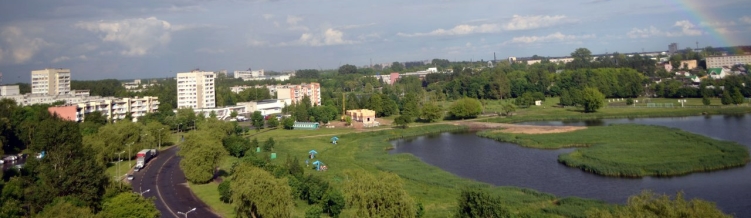 "Мая Радзiма - Беларусь! Мой горад - мая любоў!"
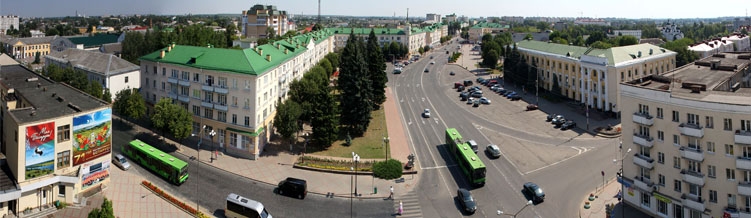 пл. Ленина
Стандартные налоговые вычеты по-новому: что важно знать в 2026 году
25.09.2026
С 1 января 2026 года все стандартные налоговые вычеты по подоходному налогу с физических лиц в Республике Беларусь были проиндексированы.
Так, в 2026 году налоговыми агентами стандартные вычеты предоставляются:
- плательщикам – в размере 216,0 рублей, получившим доход, подлежащий налогообложению в сумме, не превышающий 1308,0 рублей в месяц (в 2025 г., соответственно 192,0 рубля и 1164,0 рубля);
- родителям (усыновителям, удочерителям) на ребенка до 18 лет и (или) каждого иждивенца – 63,0 рубля (в 2025 г. – 56,0 рублей);
- вдове (вдовцу), одинокому родителю, приемному родителю, опекуну или попечителю – на каждого ребенка до 18 лет и (или) каждого иждивенца – 120,0 рублей (в 2025 г. – 56,0 рублей);
- родителям (усыновителям, удочерителям), имеющим двух и более детей до 18 лет и детей-инвалидов в возрасте до 18 лет, указанным в части восьмой подпункта 1.2 пункта 1 статьи 209 налогового кодекса – на каждого ребенка – 120,0 рублей (в 2025 г. – 107,0 рублей);
- инвалидам I и II групп, инвалидам с детства, афганцам, отдельным категориям чернобыльцев и другим плательщикам, указанным в подпункте 1.3 статьи 209 Налогового кодекса – 306,0 рублей (в 2025 г. – 272,0 рубля);
- молодым специалистам, молодым рабочим (служащим), указанным в подпункте 1.4 статьи 209 Налогового кодекса – 860,0 рублей (в 2025 г. – 730,0 рублей).
Существенно расширен и круг иждивенцев. Так, согласно абзацам 6 и 7 части второй подпункта 1.2 статьи 209 Налогового кодекса, к иждивенцам для супруга (супруги) отнесены родитель ребенка-инвалида до 18 лет, не работающий по трудовому договору и получающий пособие по уходу, а также родитель инвалида с детства I группы, получающий пособие.
Стандартные налоговые вычеты предоставляются плательщику налоговым агентом, являющимся для него местом основной работы (службы, учебы).
Информация размещена на сайте МНС и предоставлена инспекцией МНС по г.Барановичи.
Так, в 2026 году налоговыми агентами стандартные вычеты предоставляются:
- плательщикам – в размере 216,0 рублей, получившим доход, подлежащий налогообложению в сумме, не превышающий 1308,0 рублей в месяц (в 2025 г., соответственно 192,0 рубля и 1164,0 рубля);
- родителям (усыновителям, удочерителям) на ребенка до 18 лет и (или) каждого иждивенца – 63,0 рубля (в 2025 г. – 56,0 рублей);
- вдове (вдовцу), одинокому родителю, приемному родителю, опекуну или попечителю – на каждого ребенка до 18 лет и (или) каждого иждивенца – 120,0 рублей (в 2025 г. – 56,0 рублей);
- родителям (усыновителям, удочерителям), имеющим двух и более детей до 18 лет и детей-инвалидов в возрасте до 18 лет, указанным в части восьмой подпункта 1.2 пункта 1 статьи 209 налогового кодекса – на каждого ребенка – 120,0 рублей (в 2025 г. – 107,0 рублей);
- инвалидам I и II групп, инвалидам с детства, афганцам, отдельным категориям чернобыльцев и другим плательщикам, указанным в подпункте 1.3 статьи 209 Налогового кодекса – 306,0 рублей (в 2025 г. – 272,0 рубля);
- молодым специалистам, молодым рабочим (служащим), указанным в подпункте 1.4 статьи 209 Налогового кодекса – 860,0 рублей (в 2025 г. – 730,0 рублей).
Существенно расширен и круг иждивенцев. Так, согласно абзацам 6 и 7 части второй подпункта 1.2 статьи 209 Налогового кодекса, к иждивенцам для супруга (супруги) отнесены родитель ребенка-инвалида до 18 лет, не работающий по трудовому договору и получающий пособие по уходу, а также родитель инвалида с детства I группы, получающий пособие.
Стандартные налоговые вычеты предоставляются плательщику налоговым агентом, являющимся для него местом основной работы (службы, учебы).
Информация размещена на сайте МНС и предоставлена инспекцией МНС по г.Барановичи.