 "Мая Радзiма - Беларусь! Мой горад - мая любоў!"
 "Мая Радзiма - Беларусь! Мой горад - мая любоў!"
 "Мая Радзiма - Беларусь! Мой горад - мая любоў!"
 "Мая Радзiма - Беларусь! Мой горад-мая любоў!"
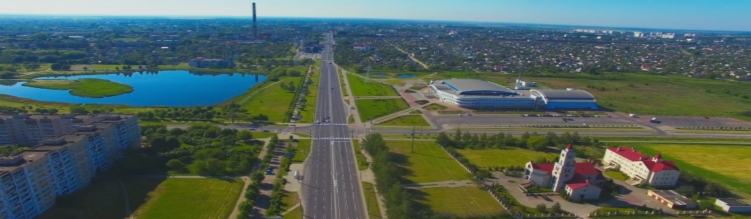 "Мая Радзiма - Беларусь! Мой горад - мая любоў!"
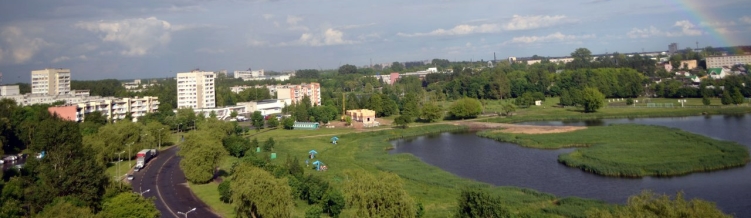 "Мая Радзiма - Беларусь! Мой горад - мая любоў!"
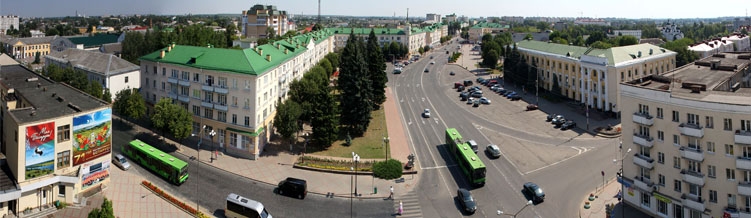 пл. Ленина
О переходе на упрощенную систему налогообложения с 1 января 2027 года
25.09.2026
Перейти на применение упрощенной системы налогообложения с 1 января 2027 года вправе организации, у которых численность работников в среднем за январь-сентябрь 2026 года не превышает 50 человек и валовая выручка нарастающим итогом за этот же период составляет не более 2 800 000 белорусских рублей.
Уведомление о переходе на упрощенную систему налогообложения по установленной форме необходимо представить в налоговый орган по месту постановки на учет в период с 1 октября 2026 года по 31 декабря 2026 года. Уведомление можно подать на бумажном носителе или в электронной форме (с использованием АРМ «Плательщик» либо через личный кабинет плательщика).
Право на применение упрощенной системы налогообложения отсутствует у организаций, указанных в пункте 2 статьи 324 Налогового кодекса Республики Беларусь, а также в случае, определенном пунктом 4 статьи 324 Налогового кодекса Республики Беларусь.
Информация размещена на сайте МНС и предоставлена инспекцией МНС по г.Барановичи.
Уведомление о переходе на упрощенную систему налогообложения по установленной форме необходимо представить в налоговый орган по месту постановки на учет в период с 1 октября 2026 года по 31 декабря 2026 года. Уведомление можно подать на бумажном носителе или в электронной форме (с использованием АРМ «Плательщик» либо через личный кабинет плательщика).
Право на применение упрощенной системы налогообложения отсутствует у организаций, указанных в пункте 2 статьи 324 Налогового кодекса Республики Беларусь, а также в случае, определенном пунктом 4 статьи 324 Налогового кодекса Республики Беларусь.
Информация размещена на сайте МНС и предоставлена инспекцией МНС по г.Барановичи.